Domain kbcd.de kaufen?
Wir ziehen mit dem Projekt
kbcd.de um.
Sind Sie am Kauf der Domain
kbcd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kbcd.de kaufen?
Was ist ein Publikums AIF?
Ein Publikums AIF ist ein Alternativer Investmentfonds, der sich an eine breite Öffentlichkeit richtet und von einer Kapitalverwaltungsgesellschaft verwaltet wird. Diese Fonds ermöglichen es Anlegern, auch mit kleineren Beträgen in verschiedene Anlageklassen wie Immobilien, Private Equity oder Infrastruktur zu investieren. Publikums AIFs unterliegen strengen regulatorischen Vorschriften, um Anlegerschutz zu gewährleisten und Transparenz zu gewährleisten. Sie bieten Anlegern die Möglichkeit, von professionellem Fondsmanagement und Diversifikation zu profitieren, ohne direkt in einzelne Vermögenswerte investieren zu müssen. **
Was ist ein Spezial AIF?
Ein Spezial AIF ist ein Spezialfonds für alternative Investments, der sich an professionelle und erfahrene Anleger richtet. Im Gegensatz zu regulären Investmentfonds investiert ein Spezial AIF in nicht-traditionelle Anlageklassen wie Private Equity, Immobilien, Rohstoffe oder Infrastruktur. Diese Fonds unterliegen weniger strengen Regulierungen und haben oft eine beschränkte Anzahl von Investoren. Spezial AIFs bieten Anlegern die Möglichkeit, in spezialisierte Anlagestrategien zu investieren, die möglicherweise höhere Renditen und Diversifikation bieten können. Es ist wichtig, sich über die Risiken und Besonderheiten eines Spezial AIFs im Klaren zu sein, bevor man in ihn investiert. **


Ähnliche Suchbegriffe für Aif
Top-Angebote
Produkte zum Begriff Aif:
-
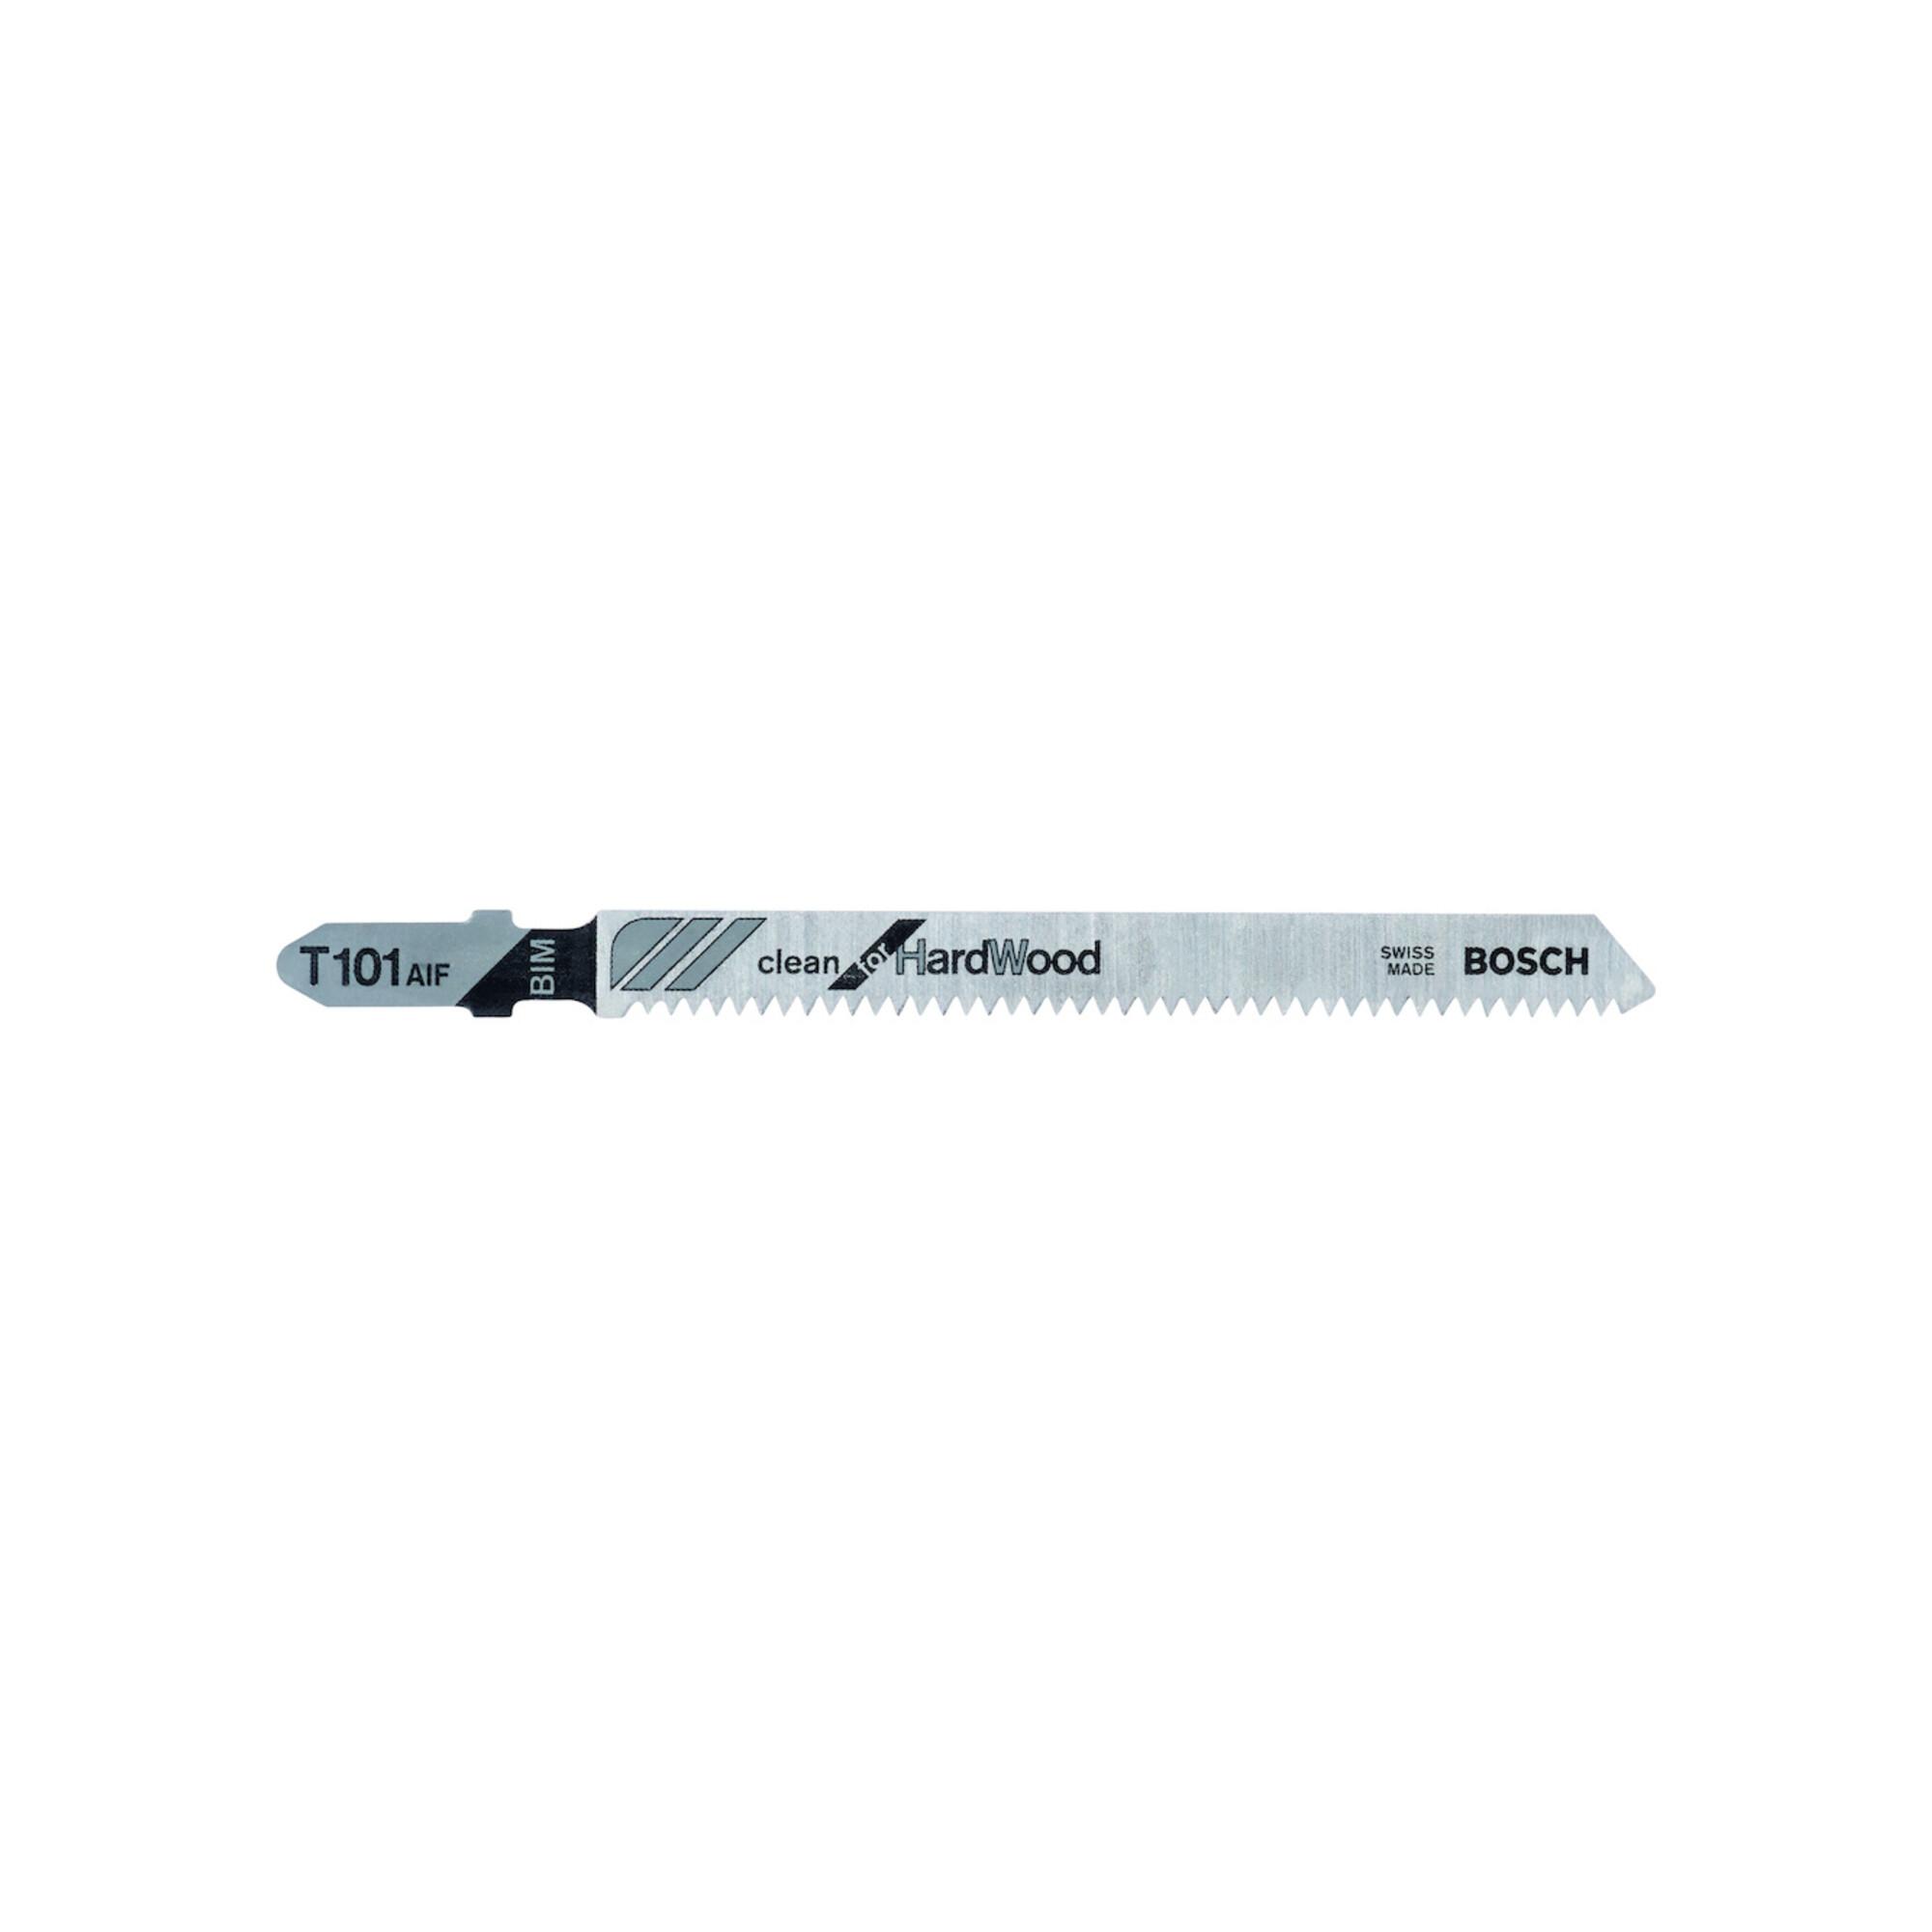
BOSCH Stichsägeblatt T 101 AIF, Clean for Hard Wood (2608634897)Eigenschaften • Stichsägeblatt Clean for Hard Wood n• Typ: T 101 AIF n• Werkstoff: BIM, Zahnausführung: spitzverzahnt, freiwinkel-, zähnegeschliffen n• Gesamtlänge: 100 mm, Zahnteilung: 1,7 mm n• Einnockenschaft, sauberer Schnitt n• Einsatzbereiche: Für Hartholz, Platten, Laminate und Beschichtete Platten/HPL von 2 bis 30 mm Stärke, für EFK/Epoxy kleiner als 30 mm Stärke n• Kein Ausriss n• Inhalt der Verkaufspackung: 5 Stück (2608634897)10,59 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bosch Stichsägeblatt T 101 AIF, Clean for Hard Wood (2608634897)Eigenschaften • Stichsägeblatt Clean for Hard Wood \n• Typ: T 101 AIF \n• Werkstoff: BIM, Zahnausführung: spitzverzahnt, freiwinkel-, zähnegeschliffen \n• Gesamtlänge: 100 mm, Zahnteilung: 1,7 mm \n• Einnockenschaft, sauberer Schnitt \n• Einsatzbereiche: Für Hartholz, Platten, Laminate und Beschichtete Platten/HPL von 2 bis 30 mm Stärke, für EFK/Epoxy kleiner als 30 mm Stärke \n• Kein Ausriss \n• Inhalt der Verkaufspackung: 5 Stück (2608634897)10,59 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Spezial-AIF zur Investition in PPP-Immobilien, Taschenbuch von Susanne Johanna Effenberger, Springer Fachmedien Wiesbaden GmbH, 978-3-658-16499-7Spezial-aif Zur Investition In Ppp-immobilien, Taschenbuch Von Susanne Johanna Effenberger, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-16499-7, Seitenanzahl: 28459,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann tritt die Einnistungsblutung nach Transfer AIF?
Die Einnistungsblutung tritt in der Regel etwa 6-12 Tage nach dem Transfer eines befruchteten Eis in die Gebärmutter auf. Dieser Zeitraum kann jedoch von Frau zu Frau variieren. Die Blutung kann leicht und nur als Schmierblutung auftreten oder auch stärker sein. Es ist wichtig zu beachten, dass nicht alle Frauen eine Einnistungsblutung erleben und sie daher kein zuverlässiges Anzeichen für eine Schwangerschaft ist. Wenn du dir unsicher bist, solltest du deinen Arzt oder deine Ärztin konsultieren. **
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
-
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **
-
Wann zahlt Bank Kredit aus?
Die Bank zahlt einen Kredit normalerweise aus, nachdem alle erforderlichen Unterlagen eingereicht und geprüft wurden. Dazu gehören Einkommensnachweise, Kreditanträge und gegebenenfalls Sicherheiten. Sobald die Bank alle Informationen überprüft hat und die Kreditwürdigkeit des Antragstellers bestätigt wurde, wird der Kreditbetrag auf das angegebene Konto überwiesen. In der Regel erfolgt die Auszahlung innerhalb weniger Tage nach Genehmigung des Kreditantrags. Es ist wichtig, die genauen Bedingungen und den Zeitpunkt der Auszahlung mit der Bank zu klären, um Verzögerungen zu vermeiden. **


Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **
Welche Versicherung um Kredit absichern?
Welche Versicherung um Kredit absichern? Es gibt verschiedene Arten von Versicherungen, die dazu dienen, einen Kredit abzusichern. Dazu gehören beispielsweise Restschuldversicherungen, die im Todesfall des Kreditnehmers die Restschuld übernehmen. Auch Arbeitslosigkeitsversicherungen können sinnvoll sein, um die Ratenzahlungen abzusichern, falls man unerwartet seinen Job verliert. Es ist wichtig, die verschiedenen Optionen zu prüfen und zu entscheiden, welche Versicherung am besten zu den eigenen Bedürfnissen passt. Letztendlich dient die Absicherung des Kredits durch Versicherungen dazu, finanzielle Risiken zu minimieren und die Rückzahlung des Kredits sicherzustellen. **
Top-Angebote
Produkte zum Begriff Aif:
-
BOSCH Stichsägeblatt T 101 AIF, Clean for Hard Wood (2608634897)Eigenschaften • Stichsägeblatt Clean for Hard Wood n• Typ: T 101 AIF n• Werkstoff: BIM, Zahnausführung: spitzverzahnt, freiwinkel-, zähnegeschliffen n• Gesamtlänge: 100 mm, Zahnteilung: 1,7 mm n• Einnockenschaft, sauberer Schnitt n• Einsatzbereiche: Für Hartholz, Platten, Laminate und Beschichtete Platten/HPL von 2 bis 30 mm Stärke, für EFK/Epoxy kleiner als 30 mm Stärke n• Kein Ausriss n• Inhalt der Verkaufspackung: 5 Stück (2608634897)10,59 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Publikums AIF?
Ein Publikums AIF ist ein Alternativer Investmentfonds, der sich an eine breite Öffentlichkeit richtet und von einer Kapitalverwaltungsgesellschaft verwaltet wird. Diese Fonds ermöglichen es Anlegern, auch mit kleineren Beträgen in verschiedene Anlageklassen wie Immobilien, Private Equity oder Infrastruktur zu investieren. Publikums AIFs unterliegen strengen regulatorischen Vorschriften, um Anlegerschutz zu gewährleisten und Transparenz zu gewährleisten. Sie bieten Anlegern die Möglichkeit, von professionellem Fondsmanagement und Diversifikation zu profitieren, ohne direkt in einzelne Vermögenswerte investieren zu müssen. **
-
Was ist ein Spezial AIF?
Ein Spezial AIF ist ein Spezialfonds für alternative Investments, der sich an professionelle und erfahrene Anleger richtet. Im Gegensatz zu regulären Investmentfonds investiert ein Spezial AIF in nicht-traditionelle Anlageklassen wie Private Equity, Immobilien, Rohstoffe oder Infrastruktur. Diese Fonds unterliegen weniger strengen Regulierungen und haben oft eine beschränkte Anzahl von Investoren. Spezial AIFs bieten Anlegern die Möglichkeit, in spezialisierte Anlagestrategien zu investieren, die möglicherweise höhere Renditen und Diversifikation bieten können. Es ist wichtig, sich über die Risiken und Besonderheiten eines Spezial AIFs im Klaren zu sein, bevor man in ihn investiert. **
-
Wann tritt die Einnistungsblutung nach Transfer AIF?
Die Einnistungsblutung tritt in der Regel etwa 6-12 Tage nach dem Transfer eines befruchteten Eis in die Gebärmutter auf. Dieser Zeitraum kann jedoch von Frau zu Frau variieren. Die Blutung kann leicht und nur als Schmierblutung auftreten oder auch stärker sein. Es ist wichtig zu beachten, dass nicht alle Frauen eine Einnistungsblutung erleben und sie daher kein zuverlässiges Anzeichen für eine Schwangerschaft ist. Wenn du dir unsicher bist, solltest du deinen Arzt oder deine Ärztin konsultieren. **
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
Ähnliche Suchbegriffe für Aif
-
Bosch Stichsägeblatt T 101 AIF, Clean for Hard Wood (2608634897)Eigenschaften • Stichsägeblatt Clean for Hard Wood \n• Typ: T 101 AIF \n• Werkstoff: BIM, Zahnausführung: spitzverzahnt, freiwinkel-, zähnegeschliffen \n• Gesamtlänge: 100 mm, Zahnteilung: 1,7 mm \n• Einnockenschaft, sauberer Schnitt \n• Einsatzbereiche: Für Hartholz, Platten, Laminate und Beschichtete Platten/HPL von 2 bis 30 mm Stärke, für EFK/Epoxy kleiner als 30 mm Stärke \n• Kein Ausriss \n• Inhalt der Verkaufspackung: 5 Stück (2608634897)10,59 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Spezial-AIF zur Investition in PPP-Immobilien, Taschenbuch von Susanne Johanna Effenberger, Springer Fachmedien Wiesbaden GmbH, 978-3-658-16499-7Spezial-aif Zur Investition In Ppp-immobilien, Taschenbuch Von Susanne Johanna Effenberger, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-16499-7, Seitenanzahl: 28459,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Errea, Unisex, Sportshirt, trikot france brandon aif 2024/25 (M), Rot, Mehrfarbig, Weiss, MDas France Brandon Maif 2024/25 Trikot von Errea ist ein hochwertiges Sportshirt, das speziell für Volleyballspieler und Fans der französischen Nationalmannschaft entwickelt wurde. Es kombiniert Funktionalität mit einem eleganten Design, das von der französischen Nationalflagge inspiriert ist. Der leichte, atmungsaktive Stoff sorgt für optimale Bewegungsfreiheit und Komfort, selbst bei intensiven Spielen. Dank der integrierten Feuchtigkeitsmanagement-Technologie wird Schweiss effektiv abgeleitet, sodass Sie auch bei hoher Belastung trocken und kühl bleiben. Das Trikot besticht durch sein sportliches Erscheinungsbild, das sowohl auf dem Spielfeld als auch bei Trainings und öffentlichen Auftritten überzeugt. Es ist eine ideale Wahl für alle, die ihre Unterstützung für die Nationalmannschaft von France stilvoll zum Ausdruck bringen möchten. Die Kombination aus hochwertigen Materialien und durchdachter Funktionalität macht dieses Trikot zu einem unverzichtbaren Begleiter für jede sportliche Aktivität. Highlights: - Atmungsaktiver Stoff für optimale Bewegungsfreiheit - Feuchtigkeitsmanagement-Technologie für trockenen Komfort.47,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **
-
Wann zahlt Bank Kredit aus?
Die Bank zahlt einen Kredit normalerweise aus, nachdem alle erforderlichen Unterlagen eingereicht und geprüft wurden. Dazu gehören Einkommensnachweise, Kreditanträge und gegebenenfalls Sicherheiten. Sobald die Bank alle Informationen überprüft hat und die Kreditwürdigkeit des Antragstellers bestätigt wurde, wird der Kreditbetrag auf das angegebene Konto überwiesen. In der Regel erfolgt die Auszahlung innerhalb weniger Tage nach Genehmigung des Kreditantrags. Es ist wichtig, die genauen Bedingungen und den Zeitpunkt der Auszahlung mit der Bank zu klären, um Verzögerungen zu vermeiden. **
-
Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **
-
Welche Versicherung um Kredit absichern?
Welche Versicherung um Kredit absichern? Es gibt verschiedene Arten von Versicherungen, die dazu dienen, einen Kredit abzusichern. Dazu gehören beispielsweise Restschuldversicherungen, die im Todesfall des Kreditnehmers die Restschuld übernehmen. Auch Arbeitslosigkeitsversicherungen können sinnvoll sein, um die Ratenzahlungen abzusichern, falls man unerwartet seinen Job verliert. Es ist wichtig, die verschiedenen Optionen zu prüfen und zu entscheiden, welche Versicherung am besten zu den eigenen Bedürfnissen passt. Letztendlich dient die Absicherung des Kredits durch Versicherungen dazu, finanzielle Risiken zu minimieren und die Rückzahlung des Kredits sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.